当サイトの記事は編集部が財務省・税関など公的機関の公開情報を調べて独自に執筆しています。記事内に資格講座・転職サービスへの案内(広告)を含みます。
外国航路の船に燃料や食料を積む仕事を任されて、『これって輸出申告になるの?』と迷っている方もいるはずです。
結論から言うと、船用品の通関は、輸出申告とは別に関税法で決められた「積込みの承認」の手続です。
この記事では、船用品に当たる物と、積込承認の流れを通常の輸出と比べながらお話しします。
船用品とは?関税法の定義と対象になる物
船用品は、燃料や飲食物などの消耗品と、帆布・綱・じゅう器などで「船舶において使用するもの」です。航空機で使う同じような物は機用品と呼ばれます。
言葉の意味は、関税法の第2条第1項にきちんと書かれています。
第9号の船用品は「燃料、飲食物その他の消耗品及び帆布、綱、じゆう器その他これらに類する貨物で、船舶において使用するもの」です。
第10号の機用品は「航空機において使用する貨物で、船用品に準ずるもの」です。
条文はe-Govの関税法で読めます。
対象になる物のイメージ
条文の言葉だけだと、少しイメージしにくいですよね。
ポイントは「船の中で使う物かどうか」です。
| 分類 | 物の例 | 考え方 |
|---|---|---|
| 消耗品 | 燃料、飲食物 | 航海の間に使ってなくなる物 |
| 備品類 | 帆布、綱、じゅう器 | 船の中で使い続ける物 |
| 機用品 | 航空機で使う同じような物 | 船用品に準じて扱う |
逆に、外国の買い手に届けるための商品は、船に積んでも船用品ではありません。
それは「輸出する貨物」なので、通常の輸出の手続になります。
機用品も考え方は同じ
空港で働く方からは『飛行機の機内食や燃料はどうなるの?』という声もありますよね。
機用品は船用品に準ずる物とされていて、積込みの承認も第23条で船用品と並べて定められています。
この記事では船用品を中心に書きますが、航空機に読み替えても流れはほぼ同じです。
通関の全体の中でどこに当たる?
通関というと、輸入の許可と輸出の許可の2つを思い浮かべる方が多いはずです。
実は、税関の手続はそれだけではありません。
外国貨物を保税地域から運ぶ保税運送や、船用品の積込承認のように、輸入でも輸出でもない手続もあります。
通関の全体像は通関とは?輸出入で税関の許可を受けるまでの流れで先に押さえておくと、船用品の位置づけがつかみやすくなります。
船用品の積込みに承認が要るのはなぜ?
『船の中で使うだけなのに、どうして税関の承認が要るの?』と思う方も多いはずです。
ここは、外国貨物と内国貨物で分けて考えると分かりやすいんです。
関税法では、外国から届いて輸入の許可を受ける前の貨物を「外国貨物」、日本にある貨物で外国貨物でない物を「内国貨物」と呼びます(第2条第1項第3号・第4号)。
外国貨物の船用品
外国から届いた燃料や食料を、輸入しないまま船に積みたい場面があります。
関税法第23条第1項は、税関長に申告して承認を受け、保税地域から外国と行き来する船や航空機に積み込む場合に限り、外国貨物のまま積み込めると定めています。
つまり、関税を納めずに積めるのは、承認を受けた範囲だけなんです。
保税地域の仕組みは保税と通関で詳しくまとめています。
内国貨物の船用品
国内で買った燃料や食料を外国航路の船に積む時も、手続は要ります。
第23条第2項は、内国貨物の船用品や機用品を外国と行き来する船や航空機に積み込もうとする者は、税関長に申告して承認を受けなければならないと定めています。
「国内で買った物だから手続は要らない」と考えがちですが、外国と行き来する船に積む時は内国貨物でも申告と承認が要ります。
外国貨物と内国貨物の違いを表で見る
2つの違いを並べておきますね。
| 比べる点 | 外国貨物の船用品 | 内国貨物の船用品 |
|---|---|---|
| どんな物か | 外国から届き、輸入していない物 | 国内で買った物など |
| 根拠 | 関税法第23条第1項 | 関税法第23条第2項 |
| 積める場所 | 保税地域から積み込む場合に限る | 外国と行き来する船や航空機に積む |
| 一括の承認 | 規定がある | 第2項の申告と承認 |
| 積まなかった時 | 関税を直ちに徴収(第6項) | 税関に確かめる |
外国貨物の方が、関税がかかっていない分だけ縛りが多いと考えると覚えやすいです。
積める量はどう決まる?
承認の基準は、第23条第3項に書かれています。
種類や数量が、船舶の種類、トン数、航海日数、旅客や乗組員の数などを考えて適当と認められる時に承認されます。
航海に見合った量かどうかを見る、ということなんです。
船用品の積込みと通常の輸出はどう違う?
ここがこの記事でいちばん伝えたいところです。
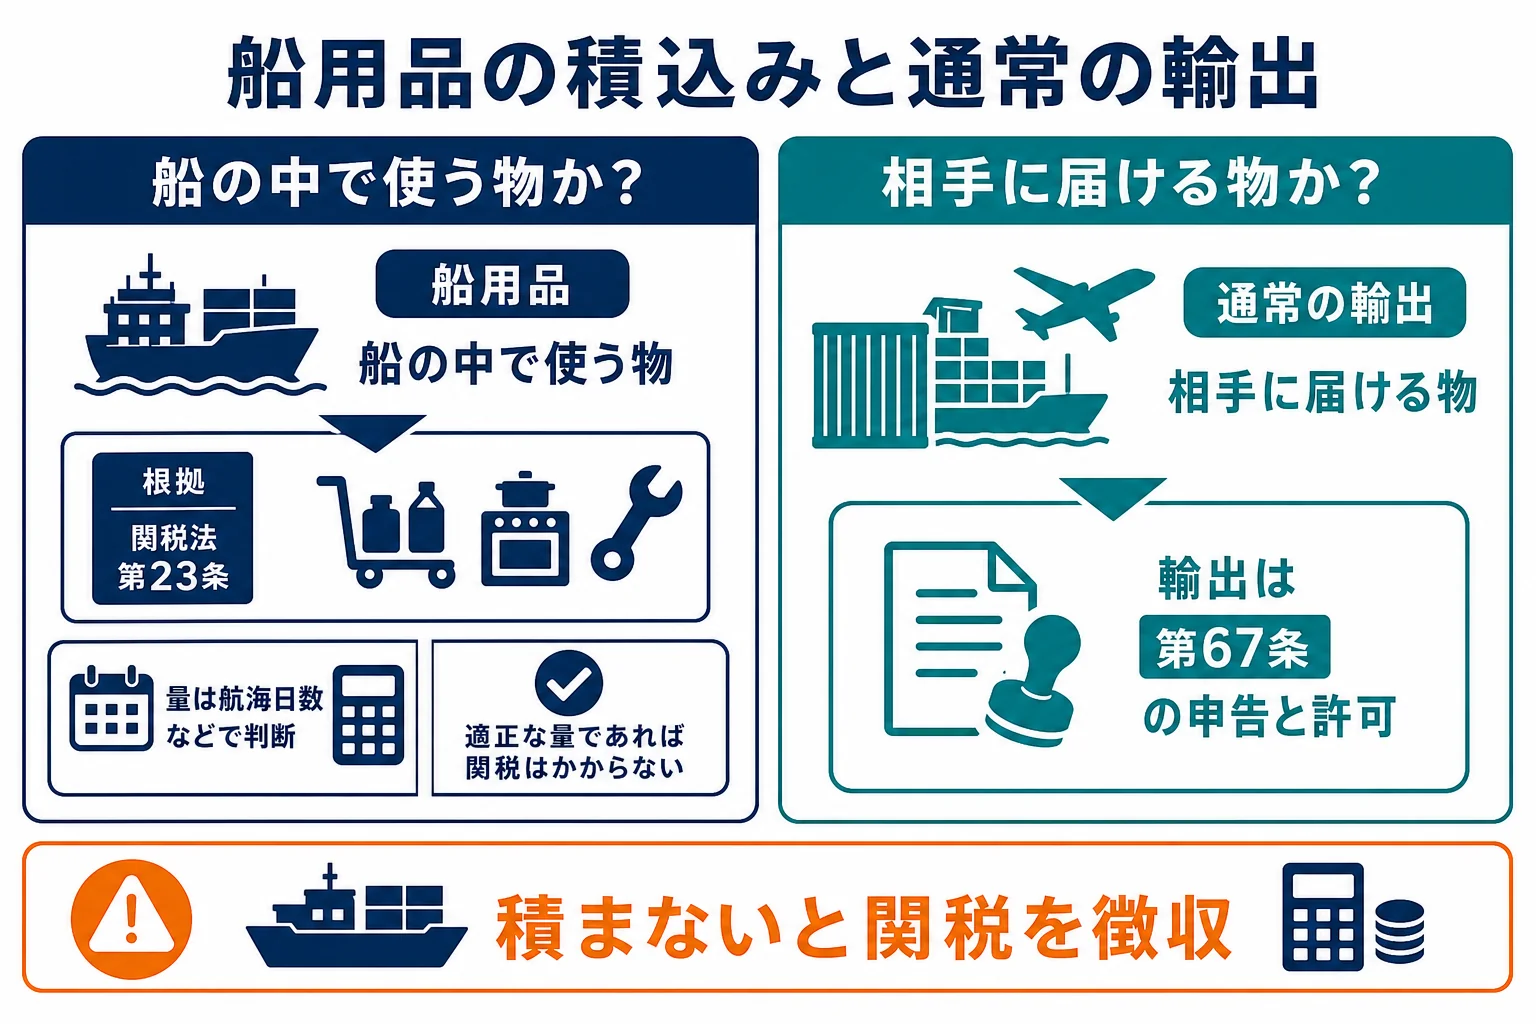
同じ「日本から船に積む物」でも、船用品と輸出貨物では手続の考え方が違います。
通関ドットコム編集部で、主な違いを表にしました。
| 比べる点 | 船用品・機用品の積込み | 通常の輸出 |
|---|---|---|
| 積む物 | 船や航空機の中で使う物 | 外国の相手に届ける貨物 |
| 根拠の条文 | 関税法第23条 | 関税法第67条 |
| 手続の名前 | 積込みの申告と承認 | 輸出申告と輸出の許可 |
| 量の考え方 | 航海日数や乗組員数などから見て適当か | 取引の内容どおり |
| 期間 | 積込みの期間が指定されることがある | 輸出の許可後に船積み |
| 積まなかった時 | 外国貨物なら関税を直ちに徴収 | 取りやめ時の扱いは税関に確かめる |
輸出の流れそのものは輸出通関の流れで詳しく説明しています。
また、大きな貨物を船に積んだまま申告する「本船扱い」は、輸出入の申告の方法で、船用品とは別の話です。
違いが気になる方は本船通関(本船扱い)とは?も読んでみてください。
混同しやすい3つの言葉
船に関わる手続は、名前が似ていて混乱しやすいですよね。
- 船用品の積込承認は、船の中で使う物を積む時の手続
- 本船扱いは、外国貿易船に積んだ状態で輸出入の申告をする扱い
- 輸出申告は、外国の相手に届ける貨物を送り出す時の手続
『どれも船に積むのに、なんで別々なの?』と感じるかもしれません。
違いは「何のために積むのか」です。
使うために積むのか、相手に届けるために積むのかで、使う条文が変わるんです。
通関士試験でも出てくるテーマ
関税法は、通関士試験の科目「関税法、関税定率法その他関税に関する法律及び外国為替及び外国貿易法」の範囲に入っています。
船用品の定義や積込みの承認も、条文の言葉どおりに覚えておくと得点につながりやすいところです。
積込承認の流れと確かめること
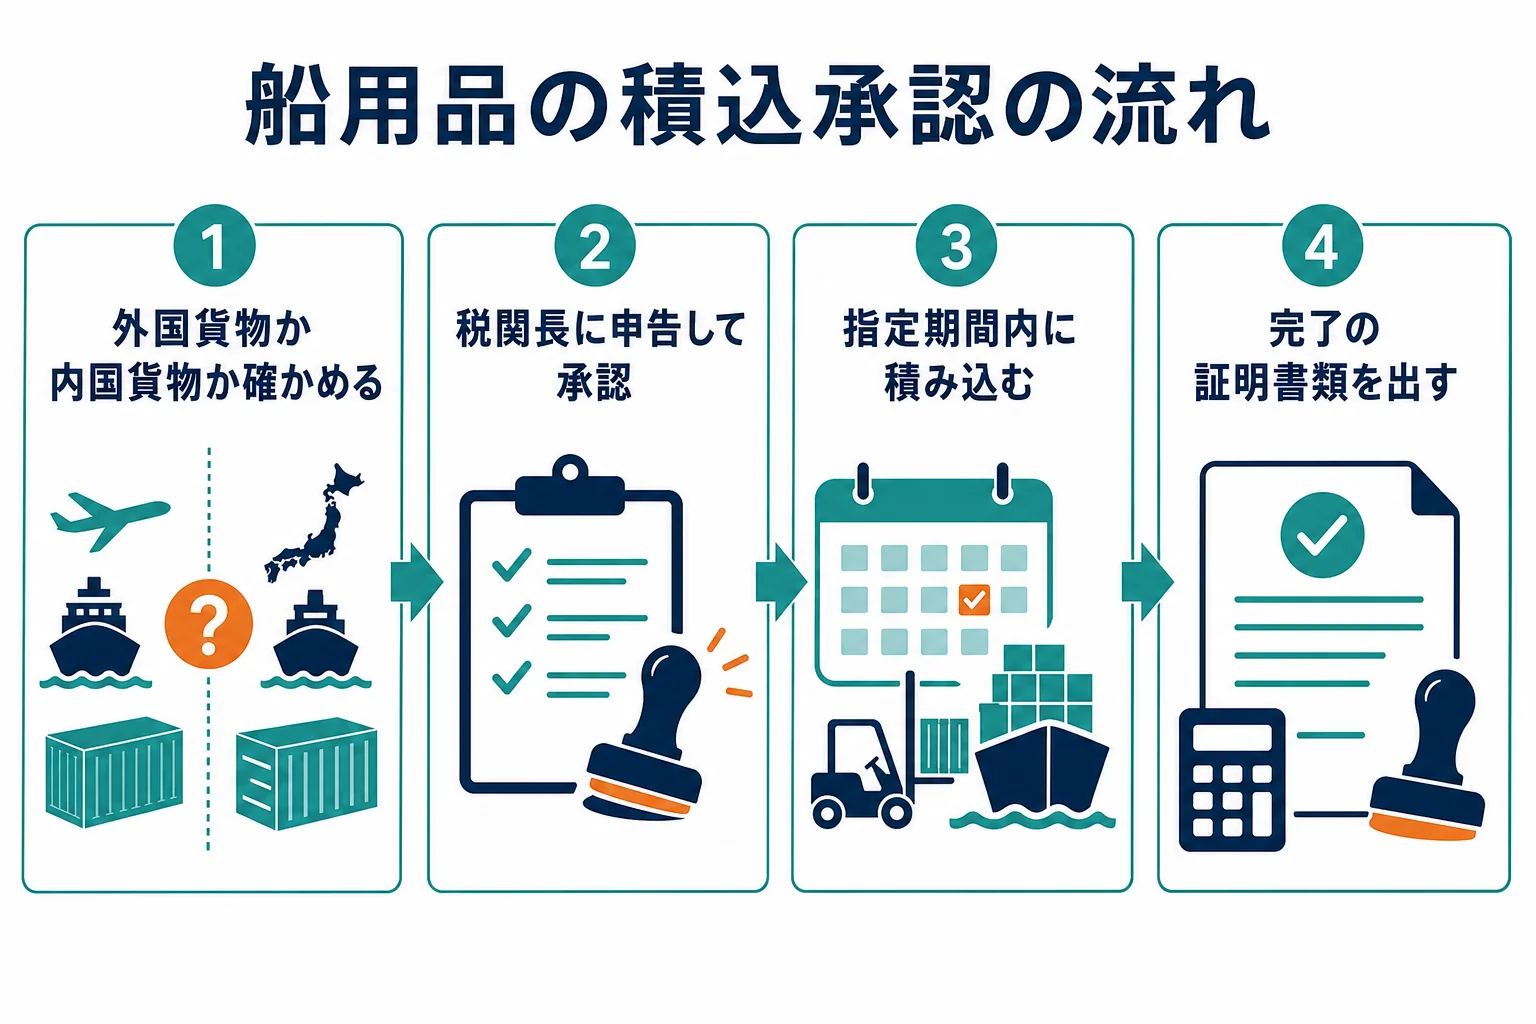
実務の流れを、関税法第23条の各項に沿って並べるとこうなります。
- 積む物が船用品・機用品に当たるか、外国貨物か内国貨物かを確かめる
- 種類と数量が、船の大きさや航海日数などに見合っているかを確かめる
- 税関長に積込みを申告し、承認を受ける(外国貨物は一括の承認もある)
- 指定された期間の中で積み込む
- 積込みが終わったら、それを証明する書類を税関に出す
期間の指定は第4項、積込完了の証明書類は第5項に書かれています。
期間内に積まなかったらどうなる?
外国貨物の船用品が、指定された期間内に積み込まれなかった場合は、関税が直ちに徴収されると第6項で定められています。
『予定が変わって積まなかったら?』という時ほど、早めに税関に相談しておきましょう。
- 積む物が「船の中で使う物」かを確かめる
- 外国貨物か内国貨物かを書類で確かめる
- 数量が航海日数や乗組員数に見合うかを確かめる
- 積込みの期間と、完了を証明する書類を確認する
例えばこんな場面を考えてみましょう。
「来週出る外国航路の船に、国内で仕入れた飲料と食料を積みたいんです」
「内国貨物の船用品なので、積込みの申告をして承認を受けましょう。数量は航海日数に見合っていますか?」
このように、物の出どころと量の2点を最初に確かめるのがコツです。
細かい書類の形式は、積み込む港を管轄する税関に確かめてみてください。
NACCSの業務名や申告の略語が気になる方は通関の申告種別コードと略語一覧が参考になります。
よくある相談|船用品の通関で迷うこと
船用品は、通関士試験の勉強をしている方や、通関の仕事を始めた方からの質問が多いテーマです。
よく見かける3つの相談を取り上げます。
相談1:なぜ外国貨物の船用品の積込みに承認が要るの?
『外国貨物を船に積むだけなのに、なぜ承認が要るのか』という質問は、とてもよく読まれています。
答えは、承認がないと外国貨物は保税地域から動かせず、関税もかからないまま物が出回るおそれがあるからです。
第23条第1項は、承認を受けた場合に限って外国貨物のまま積み込めると定めています。
さらに第3項で量を見て、第6項で積まなかった時の関税の徴収まで決めているんです。
相談2:内国貨物の船用品の積込承認は通関業務?
『内国貨物の船用品や機用品の積込承認の申請は、通関業務に入るの?』という質問もあります。
税関のカスタムスアンサー9105では、外国と行き来する船舶や航空機への船用品・機用品の積込みの申告は「通関手続」に含まれると説明されています。
試験の勉強では、通関業法の通関手続の範囲とあわせて覚えておくと頭に入りやすいはずです。
つまり、他人の依頼を受けて船用品の積込みの申告を代わりに行うことは、通関業者の仕事の一部になります。
自社の船の分を自社で申告する場合とは、考え方が分かれる点も押さえておきましょう。
税関の案内では、他人の依頼を受けて輸出入の申告などを輸出入者に代わって代理・代行することを業として行うことを通関業と説明しています(カスタムスアンサー9103)。
相談3:一括承認で引き取ったのに積まなかったら?
『一括承認で保税地域から引き取ったけれど、結局積まなかった。税金はどうなる?』という相談です。
外国貨物の船用品を指定期間内に積まなかった場合は、関税が直ちに徴収されるというのが第6項のルールです。
課税の時期など細かい論点は、試験対策のテキストや税関の案内で確かめてみてください。
例えばこんなやり取りが現場ではよくあります。
「出港が延びて、食料の一部が積めなくなりました」
「期間の延長や扱いを、すぐ税関に相談しましょう」
通関の仕事に興味がある方へ
船用品のように、条文を読み解きながら手続を進める仕事に興味が出てきた方もいるかもしれません。
通関の知識を仕事にしたい人には、国家資格の通関士という道もあります。
どんな資格かは通関士とは?仕事内容と国家資格としての役割で紹介しています。
通関ドットコム
通関士を目指すなら、講座を比べてみませんか
実務の申告書問題や計算問題の解説、法改正への対応など、独学では用意しにくい部分だけでも講座を使うと準備が進めやすくなります。学び方の比べ方と、資料請求で講座を選ぶ時のチェックポイントをまとめました。
講座の選び方通関士の講座の選び方を見る当サイト内の解説ページに移動します。講座の内容・料金・受講期間は各講座の公式案内でご確認ください。
よくある質問
船用品とは何ですか?
燃料や飲食物などの消耗品と、帆布・綱・じゅう器などで、船舶において使用する物です。関税法第2条第1項第9号で定められています。
機用品とは何ですか?
航空機において使用する貨物で、船用品に準ずる物です。関税法第2条第1項第10号で定められています。
国内で買った物を外国航路の船に積む時も手続は要りますか?
要ります。内国貨物の船用品や機用品でも、税関長に申告して承認を受ける必要があります(関税法第23条第2項)。
外国貨物の船用品をまとめて承認してもらうことはできますか?
関税法第23条第1項には一括して承認する規定があります。対象や条件は、積み込む港を管轄する税関に確かめてみてください。
船用品の積込みは輸出申告と同じですか?
同じではありません。船用品の積込みは関税法第23条の積込みの申告と承認で、輸出申告は第67条の手続です。積む物が船の中で使う物か、相手に届ける貨物かで分かれます。
まとめ
- 船用品は船舶において使用する燃料・飲食物・帆布・綱・じゅう器など
- 外国貨物も内国貨物も、外国と行き来する船に積む時は申告と承認が要る
- 数量は船の大きさや航海日数などから見て適当かで判断される
- 外国貨物を期間内に積まなかった時は関税が直ちに徴収される
- 船用品の積込みの申告は通関手続に含まれる
コメント