当サイトの記事は編集部が財務省・税関など公的機関の公開情報を調べて独自に執筆しています。記事内に資格講座・転職サービスへの案内(広告)を含みます。
貿易の仕事で「この貨物は本船扱いで」と言われたり、通関士試験の勉強で本船扱いとふ中扱いの違いにつまずいたりしている方は多いですよね。
結論から言うと、本船通関(本船扱い)は、税関長の承認を受けて、貨物を外国貿易船に積んだ状態で申告する方法です。保税地域に入れてから申告や許可を受ける原則の、例外にあたります。
この記事を読むと、本船扱いがどんな時に使われ、どんな承認が要るのかが表で分かります。
本船通関(本船扱い)とは?船に積んだ状態で申告する方法
関税法第67条の2第2項では、外国貿易船に積み込んだ状態で輸出申告や輸入申告をすることが必要な貨物は、税関長の承認を受けて、その船の係留場所を所轄する税関長に申告できると決めています。これが本船扱い・ふ中扱いの根拠です。
条文はe-Govの関税法で読めます。
「本船通関」は、この本船扱いを使った通関を指して、よく使われる言い方です。
なぜ例外が必要なの?
『全部の貨物を保税地域に入れればいいのでは?』と思う方もいるはずです。
ただ、石炭や丸太のように大量の貨物や、とても重い機械は、いったん保税地域に入れるだけで大変な手間になります。
そこで、船に積んだ状態のまま申告できる例外が用意されているんです。
輸入でも本船扱いは使える?
条文には「輸出申告又は輸入申告」と書かれていて、輸入でも本船扱いの承認を受けて申告できます。
輸入申告は原則として保税地域等に入れた後にする決まりですが(関税法第67条の2第3項)、その例外に本船扱いなどの承認が挙げられています。
ただ、この記事で紹介する承認の要件や品目の例は、輸出についての通達の内容です。
輸入で本船扱いを考える時は、税関や通関業者に要件を確かめてみてください。
本船扱いとふ中扱いの違い
ふ中扱いは、本船扱いと同じ条文で決められている扱いです。
本船扱いは外国貿易船に積んだ状態、ふ中扱いは、はしけ(港の中で貨物を運ぶ小さな船)に積んだ状態で申告する扱いを指して使われます。
- 外国貿易船に積んだ状態で申告する
- 冷凍魚肉類、石炭、セメント、自動車(完成車)などの品目が例示されている
- 自動車は自動車専用船での輸出などの条件が加わる
- はしけに積んだ状態で申告する
- 生鮮果実、小麦粉、飼料、プラント貨物などの品目が例示されている
- 同じはしけに他の貨物が混ざっていないことなどが条件
原則と例外を並べた表|承認が要る場面
ここが大事なところです。
輸出入の申告にはまず原則があり、本船扱いはその例外の1つです。
通関ドットコム編集部で、原則と例外を「保税地域に入れるか」「承認が要るか」で並べました。
| 扱い | 保税地域に入れるか | 税関長の承認 | 根拠・案内 |
|---|---|---|---|
| 輸入の原則 | 入れた後に申告する | 不要 | 関税法第67条の2第3項 |
| 輸出の原則 | 申告は搬入前でもよいが、許可は原則として搬入後 | 不要 | カスタムスアンサー5001 |
| 本船扱い | 入れずに、外国貿易船に積んだ状態で申告 | 要る | 関税法第67条の2第2項 |
| ふ中扱い | 入れずに、はしけに積んだ状態で申告 | 要る | 関税法第67条の2第2項 |
| 輸入の搬入前申告扱い | 入れる前に申告 | 要る | 関税法第67条の2第3項の例外 |
| 特定輸出者(AEO)の輸出 | 入れずに許可を受けられる | 本船扱いの手続は不要 | 関税法基本通達67の2-1 |
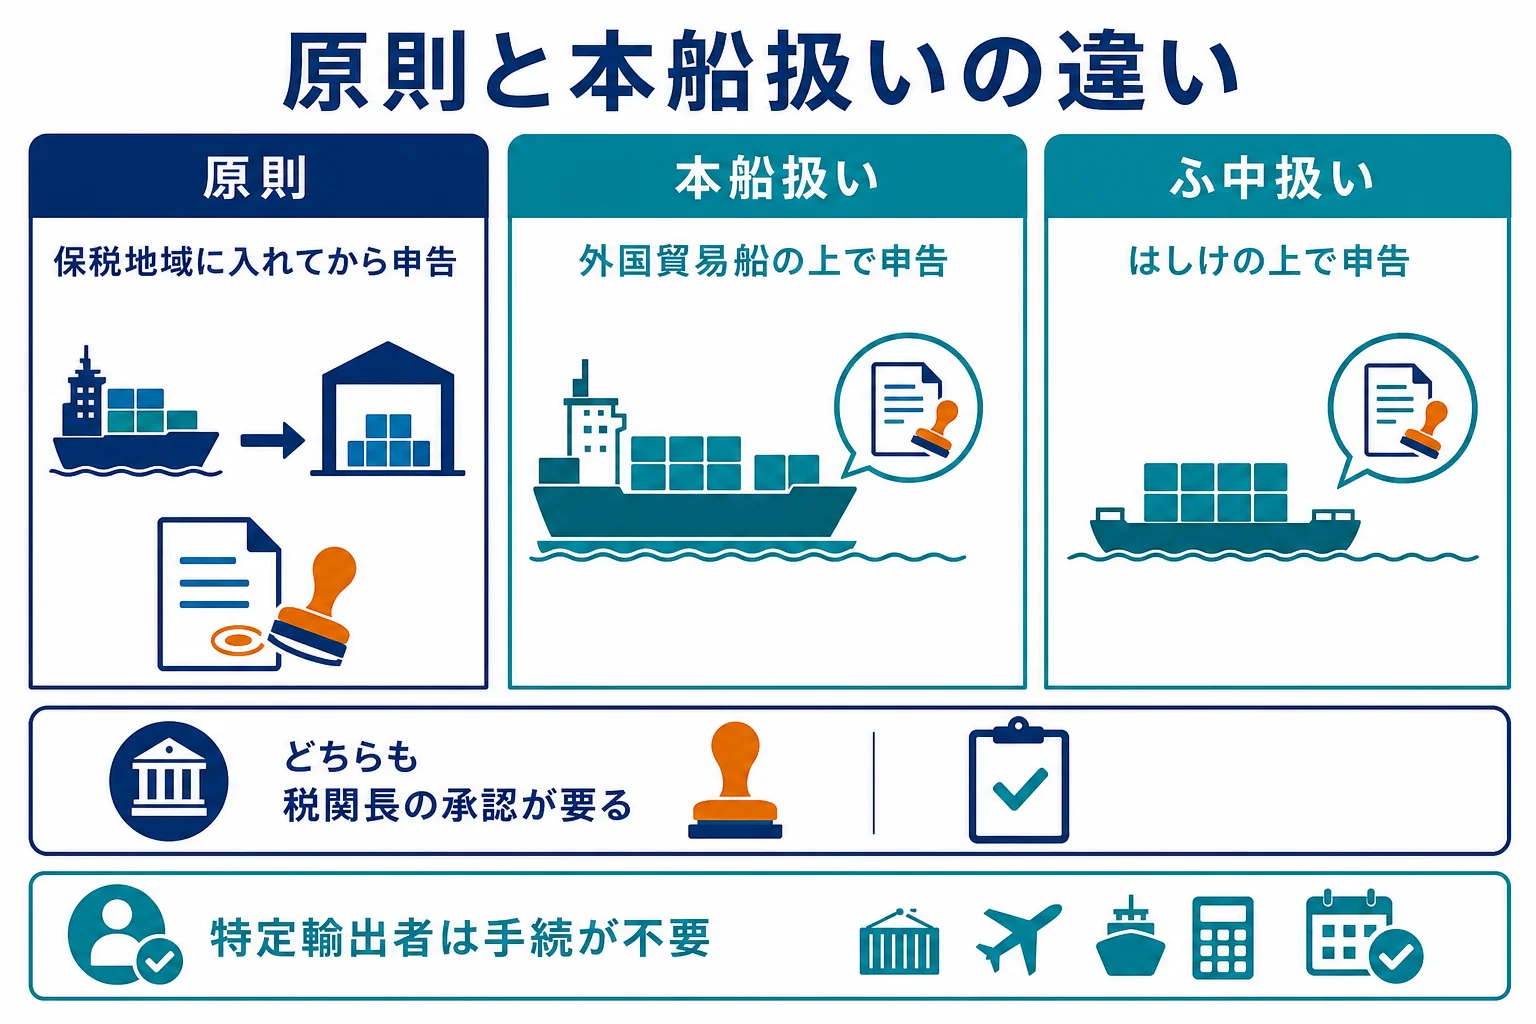
本船扱いとふ中扱いは、申告先が「外国貿易船の係留場所を所轄する税関長」になる点も覚えておきたいところです。原則の申告先は、貨物を入れる保税地域等の所在地を所轄する税関なので、その違いと合わせて覚えておきましょう。
保税地域の仕組みは保税と通関|保税地域・保税倉庫で何ができるのかで詳しく見ています。
輸出の原則の流れは輸出通関の流れで紹介しています。
本船扱いが認められる貨物の条件
本船扱いは、どんな貨物でも使えるわけではありません。
関税法基本通達67の2-1では、輸出の場合の承認の要件が示されています(関税法基本通達第6章)。
- 他の貨物と同じ船倉や同じはしけなどに混ざって積まれていないこと
- 通達で示された品目に当たること、または均質かつ大量の貨物か巨大重量物であること
品目の例
通達では、本船扱いとふ中扱いを認める品目が挙げられています。
| 扱い | 通達に例示されている品目(抜粋) |
|---|---|
| 本船扱い | 冷凍魚肉類、米、丸太、製材、竹材、石灰石、石炭、コークス、セメント、銑鉄、普通鋼鋼材、自動車(完成車) |
| ふ中扱い | 生鮮果実、米、小麦粉、飼料、プラント貨物(重量機械、建設資材等) |
どの品目も、大量にまとめて運ぶ物や、重くて大きな物が多いですよね。
自動車(完成車)の本船扱いは、「自動車専用船に積載されて輸出されること」などの条件が加わります。コンテナに入れて運ぶ中古車などは、この条件に当たるかを確かめる必要があります。
船用品の積込みとの違い
『船に積むなら、船用品の手続と同じ?』と混同されることもあります。
船用品は、燃料や飲食物など、船の中で使う物のことです(関税法第2条第1項第9号)。
| 比べる点 | 本船扱い | 船用品の積込み |
|---|---|---|
| 対象 | 輸出入する貨物 | 船で使う燃料、飲食物、消耗品など |
| 何の手続か | 船に積んだ状態で輸出入の申告をする | 船に積み込むことの承認を受ける |
| 根拠 | 関税法第67条の2第2項 | 関税法第23条 |
船用品の手続は船用品の通関で詳しく説明しています。
承認申請の流れと書類
本船扱いを使う時は、事前に税関長の承認を受けます。
- 貨物が本船扱いの要件に当たるかを確かめる
- 「本船扱い・ふ中扱い・搬入前申告扱い承認申請書」(C-5250)を2通用意する
- 税関長に申請して承認を受ける
- 外国貿易船の係留場所を所轄する税関長に輸出申告をする
- 審査や必要な検査を経て、輸出の許可を受ける
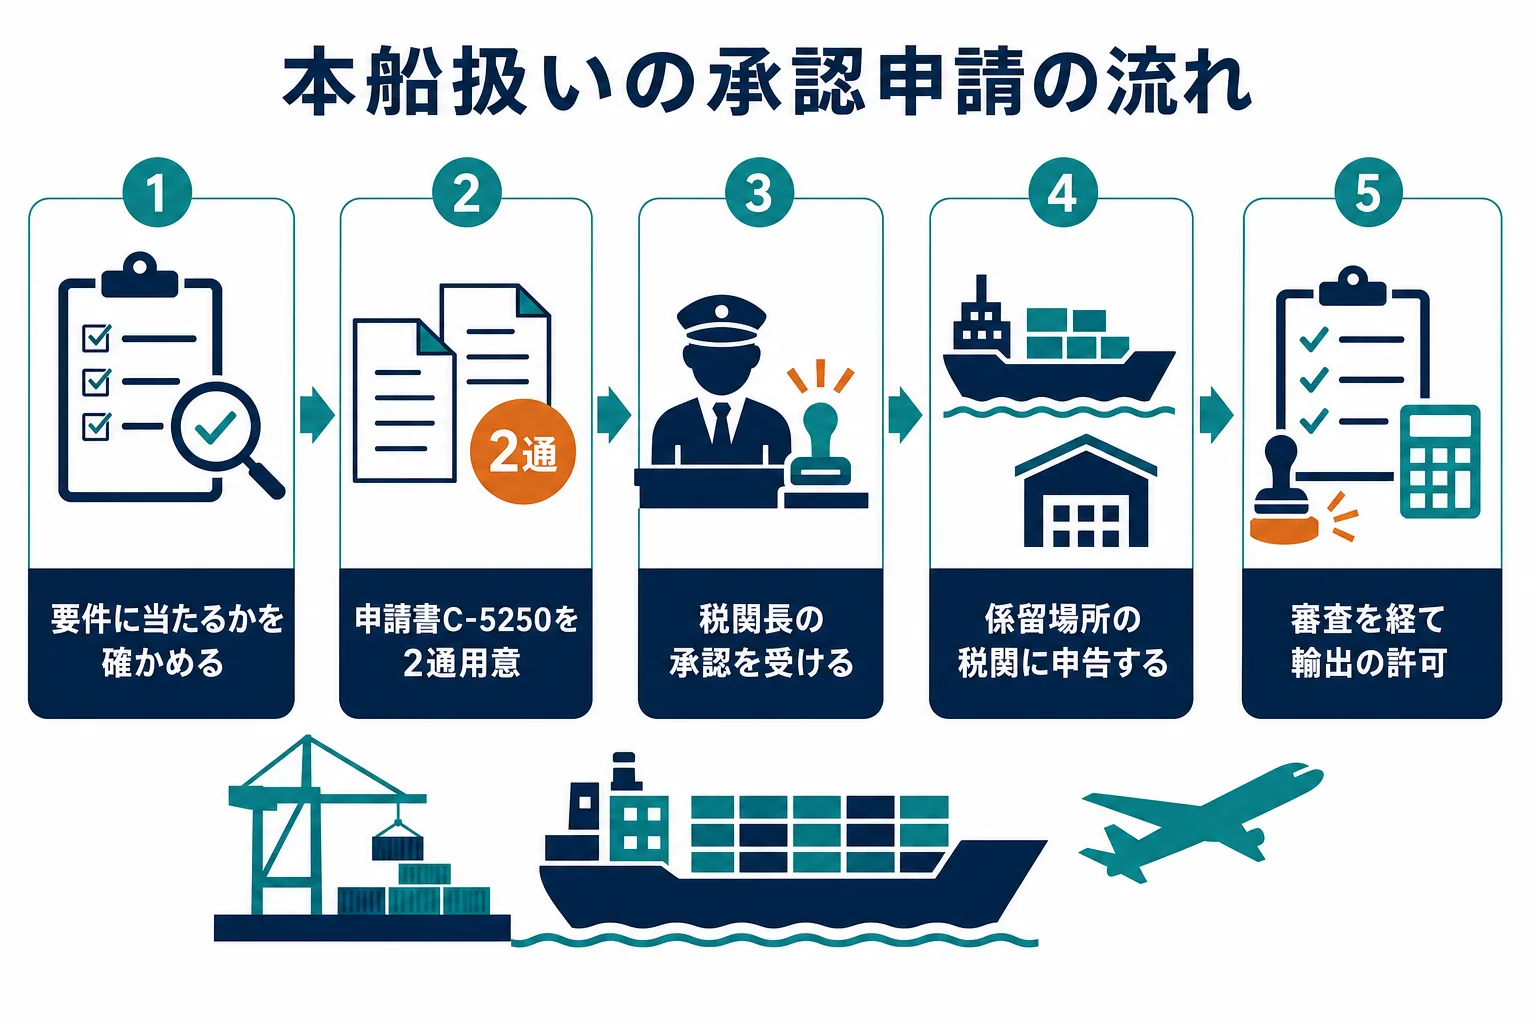
申請書を2通出すことは、関税法基本通達67の2-2に書かれています。
コンテナーリストと兼ねる方法
コンテナの手続では、積卸コンテナー一覧表(コンテナーリスト)の標題の下に「本船扱い承認申請書兼用」と書いて出す方法があります。
税関がリストを受け取ったことで、本船扱いの承認があったものとして取り扱われます(特例法基本通達)。
コンテナの手続は容器通関・リスト通関とは?で説明しています。
通関業者に頼む場合
本船扱いの申請は、通関業者が通関業務に関連する業務として扱えるものの例に挙げられています(カスタムスアンサー9105)。
例えばこんな頼み方になります。
「来月、石炭をまとめて輸出します。本船扱いで申告できますか?」
「同じ船倉に他の貨物が混ざらないか、船の積み付けの予定を先に確かめましょう」
- 輸出する貨物が、通達の品目か、均質かつ大量・巨大重量物に当たるか
- 積む船倉やはしけに、他の貨物が混ざらないか
- 自動車なら、自動車専用船に積む予定か
- 承認申請を自社でするか、通関業者に頼むか
- 船が着く日と、申請・申告の段取りが合っているか
よくある相談|本船扱いで迷った時
本船扱いについては、通関士試験の勉強をしている方や、輸出の仕事をしている方からの相談が多く見られます。
よくある3つを取り上げます。
相談1:本船扱いとふ中扱いの違いが今ひとつ分からない
『どちらも保税地域に入れない扱いでしょ?』という相談です。
違いは、貨物がどこに積まれた状態で申告するかです。
本船扱いは外国貿易船、ふ中扱いははしけに積んだ状態です。
認められる品目の例も、それぞれ通達で分けて示されています。
覚え方としては「本船は大きな船、ふ中ははしけ」と、積んでいる船の違いで押さえておくと混乱しにくくなります。
相談2:特定輸出者なら本船扱いの承認は要らない?
『特定輸出者は保税地域に入れずに輸出できると習ったけど、本船扱いとの関係は?』という相談です。
基本通達67の2-1には、特定輸出申告などは、本船扱いやふ中扱いの手続を要することなく行える、とあります。
特定輸出者は、そもそも保税地域等に貨物を入れずに輸出申告をして許可を受けられる立場です。
そのため、船に積んだ状態で申告するための本船扱いの承認を、別に受ける必要がないと考えると分かりやすくなります。
AEOの特例の全体像はAEO制度とは?で紹介しています。
相談3:中古車の輸出で本船扱いは使える?
『普段はコンテナで出しているけど、本船扱いにできる?』という相談もあります。
自動車(完成車)は本船扱いの品目に挙がっていますが、自動車専用船に積んで輸出することなどの条件が加わります。
使えるかどうかは、積む船や貨物の状況によるので、通関業者に確かめてみてください。
台数や出荷の時期が決まっていれば、それも一緒に伝えておくと判断が早くなります。
例えばこんな確かめ方をすると、話が進みやすくなります。
「次の便は自動車専用船ですか?それともコンテナ船ですか?」
積む船の種類が分かれば、本船扱いを検討できるかどうかの見通しが立ちます。
通関の仕事に興味がある方へ
本船扱いの要件や品目の見極めは、関税法や通達の知識が欠かせない仕事です。
通関の知識を仕事にしたい人には、国家資格の通関士という道もあります。
どんな資格かは通関士とは?仕事内容と国家資格としての役割で紹介しています。
通関ドットコム
通関士を目指すなら、講座を比べてみませんか
実務の申告書問題や計算問題の解説、法改正への対応など、独学では用意しにくい部分だけでも講座を使うと準備が進めやすくなります。学び方の比べ方と、資料請求で講座を選ぶ時のチェックポイントをまとめました。
講座の選び方通関士の講座の選び方を見る当サイト内の解説ページに移動します。講座の内容・料金・受講期間は各講座の公式案内でご確認ください。
よくある質問
本船通関とは何ですか?
税関長の承認を受けて、貨物を外国貿易船に積んだ状態で輸出入の申告をする本船扱いを使った通関を指して、よく使われる言い方です。
本船扱いには承認が要りますか?
はい、税関長の承認が要ります。申請には「本船扱い・ふ中扱い・搬入前申告扱い承認申請書」(C-5250)を2通使います。
本船扱いはどんな貨物に使えますか?
他の貨物と混ざって積まれていないことに加え、通達に例示された品目か、均質かつ大量の貨物や巨大重量物であることなどが要件です。石炭、セメント、自動車(完成車)などが例示されています。
輸入でも本船扱いは使えますか?
関税法第67条の2第2項は輸出申告と輸入申告の両方について決めているので、輸入でも承認を受けて使えます。要件の細かい点は、税関や通関業者に確かめてみてください。
特定輸出者も本船扱いの承認を受ける必要がありますか?
関税法基本通達67の2-1では、特定輸出申告などは本船扱いやふ中扱いの手続を要することなく行えるとされています。
ふ中扱いとは何ですか?
本船扱いと同じ条文で決められている扱いで、はしけに積んだ状態で申告する扱いを指します。生鮮果実や小麦粉、プラント貨物などが例示されています。
まとめ
- 本船扱いは、税関長の承認を受けて、外国貿易船に積んだ状態で申告する方法
- 保税地域に入れてから申告や許可を受ける原則の例外
- 他の貨物と混ざっていないこと、通達の品目や大量・巨大重量物であることなどが要件
- 申請はC-5250を2通、コンテナーリストと兼ねる方法もある
- 特定輸出申告などは本船扱いの手続を要しない
コメント