当サイトの記事は編集部が財務省・税関など公的機関の公開情報を調べて独自に執筆しています。記事内に資格講座・転職サービスへの案内(広告)を含みます。
取引先から『EPAを使えば関税が下がりますよ』と言われて、何を用意すればいいのか調べている方も多いはずです。
結論から言うと、EPAの税率を通関で使うには、輸入する物がその協定の原産品であることを、決められた書類で税関に示す必要があります。
この記事では、EPA通関の流れを4つの段階に分けて、原産地証明の手続をお話しします。
EPA税率とは?通関で使うための前提
EPA税率を使うには、輸入される貨物が、使おうとするEPAの規定に基づく原産品でなければなりません。そのうえで、原産地証明書などの書類を、原則として輸入申告の際に税関に出します。
『関税が下がるなら、すぐ使いたい』という気持ちはよく分かります。
ただ、EPAは書類と確認の手間がかかる分、準備の順番を知っているかどうかで進み具合が大きく変わるんです。
EPAは、国と国の間で結ばれる経済連携協定のことです。
協定を結んだ国の間では、条件を満たした物について、ふだんより低い関税率(EPA税率)が使えることがあります。
税関のカスタムスアンサー1524では、EPA税率を使う時の考え方がまとめられています。
「どこで作ったか」だけでは決まらない
ここが少しややこしいところですよね。
EPA税率を使えるかは、ただ相手国から送られてきたかではなく、協定のルールで「原産品」と認められるかで決まります。
原産品かどうかを決めるルールは協定ごとに定められていて、税関の原産地規則ポータルで確かめられます。
関税の計算とのつながり
関税は、原則として輸入申告の時の貨物の価格(課税価格)に税率をかけて計算します。
EPA税率は、このうちの「税率」の部分を変えるものなんです。
関税と消費税の計算の流れは通関でかかる関税と消費税で詳しく説明しています。
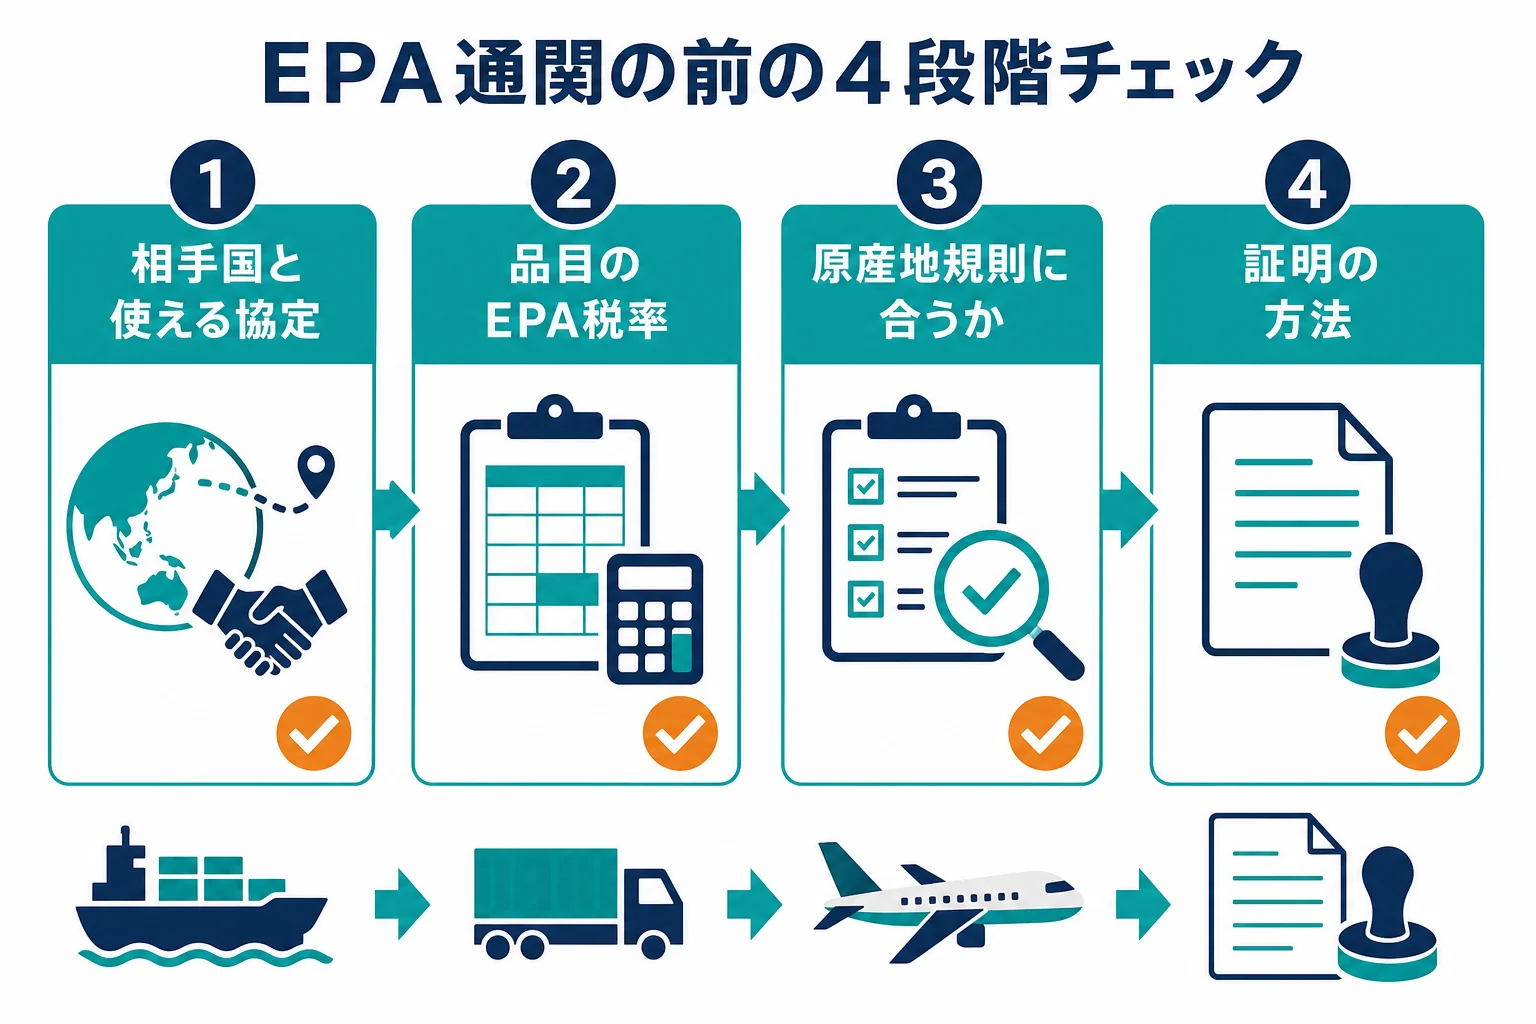
EPA通関の前に確かめる4つの段階
ここがこの記事でいちばん伝えたいところです。
EPA税率を使えるかは、いきなり書類から考えるより、4つの段階で順に確かめると迷いにくくなります。
通関ドットコム編集部で、確認の順番をチェック表にしました。
| 段階 | 確かめること | 主な確かめ先 |
|---|---|---|
| 1. 相手国と協定 | 輸出する国と日本の間に使えるEPAがあるか | 税関の原産地規則ポータル |
| 2. 品目の税率 | その品目にEPA税率があり、ふだんの税率より低いか | 税関のホームページ、通関業者 |
| 3. 原産地規則 | 協定のルールで原産品と認められるか | 協定の原産地規則、輸出者や生産者 |
| 4. 証明の方法 | どの書類で原産品であることを示すか | 協定ごとの証明制度 |
段階1:相手国と協定を確かめる
まずは、輸出する国と日本の間に、使える協定があるかどうかです。
同じ国でも、複数の協定が関わる場合があるので、どの協定を使うかを決める必要があります。
例えば、ある国が二国間のEPAと、複数の国が入る協定の両方に入っていることもあります。
どの協定を使うかで、原産地規則や証明の方法が変わるので、ここで一度立ち止まって決めておきましょう。
段階2:品目の税率を確かめる
次に、その品目にEPA税率があるか、ふだんの税率より低いかを確かめます。
もともと関税がかからない品目なら、EPAを使う意味はありませんよね。
『書類をそろえる手間に見合うだけ税率が下がるのか』も、この段階で一緒に考えておくと判断しやすくなります。
税率は品目の分類(どの番号に当たるか)で決まるので、分類に迷う時は通関業者に相談してみてください。
段階3:原産地規則を確かめる
いちばん手間がかかるのがここです。
原産品と認められるかは、材料をどこから調達したか、どんな加工をしたかなどを、協定ごとのルールに当てはめて判断します。
この段階は、実際に作っている輸出者や生産者の協力が欠かせません。
輸入者の手元には、材料の調達先や加工の中身といった情報がないことがほとんどだからです。
- 使う協定の原産地規則に合っているか
- 材料をどこから調達しているか
- どんな加工をしているか
- 原産品であることを示す資料を出してもらえるか
段階4:証明の方法を決める
最後に、原産品であることをどの書類で示すかを決めます。
証明の方法は協定ごとに違うので、次の章でくわしく見ていきます。
ここまでの1から3で「使える」と分かってから書類に進むと、手戻りがほとんどなくなります。
逆に、4から始めてしまうと、書類をそろえたあとで原産地規則に合わないと分かることもあるんです。
「相手国から届いたからEPAが使えるはず」と思い込んで、原産地規則の確認を飛ばしてしまうことがあります。書類をそろえる前に、段階3の確認を取引先と一緒に進めておきましょう。
原産地証明の3つの方法
『原産地証明書と原産品申告書って、何が違うの?』と迷う方は多いはずです。
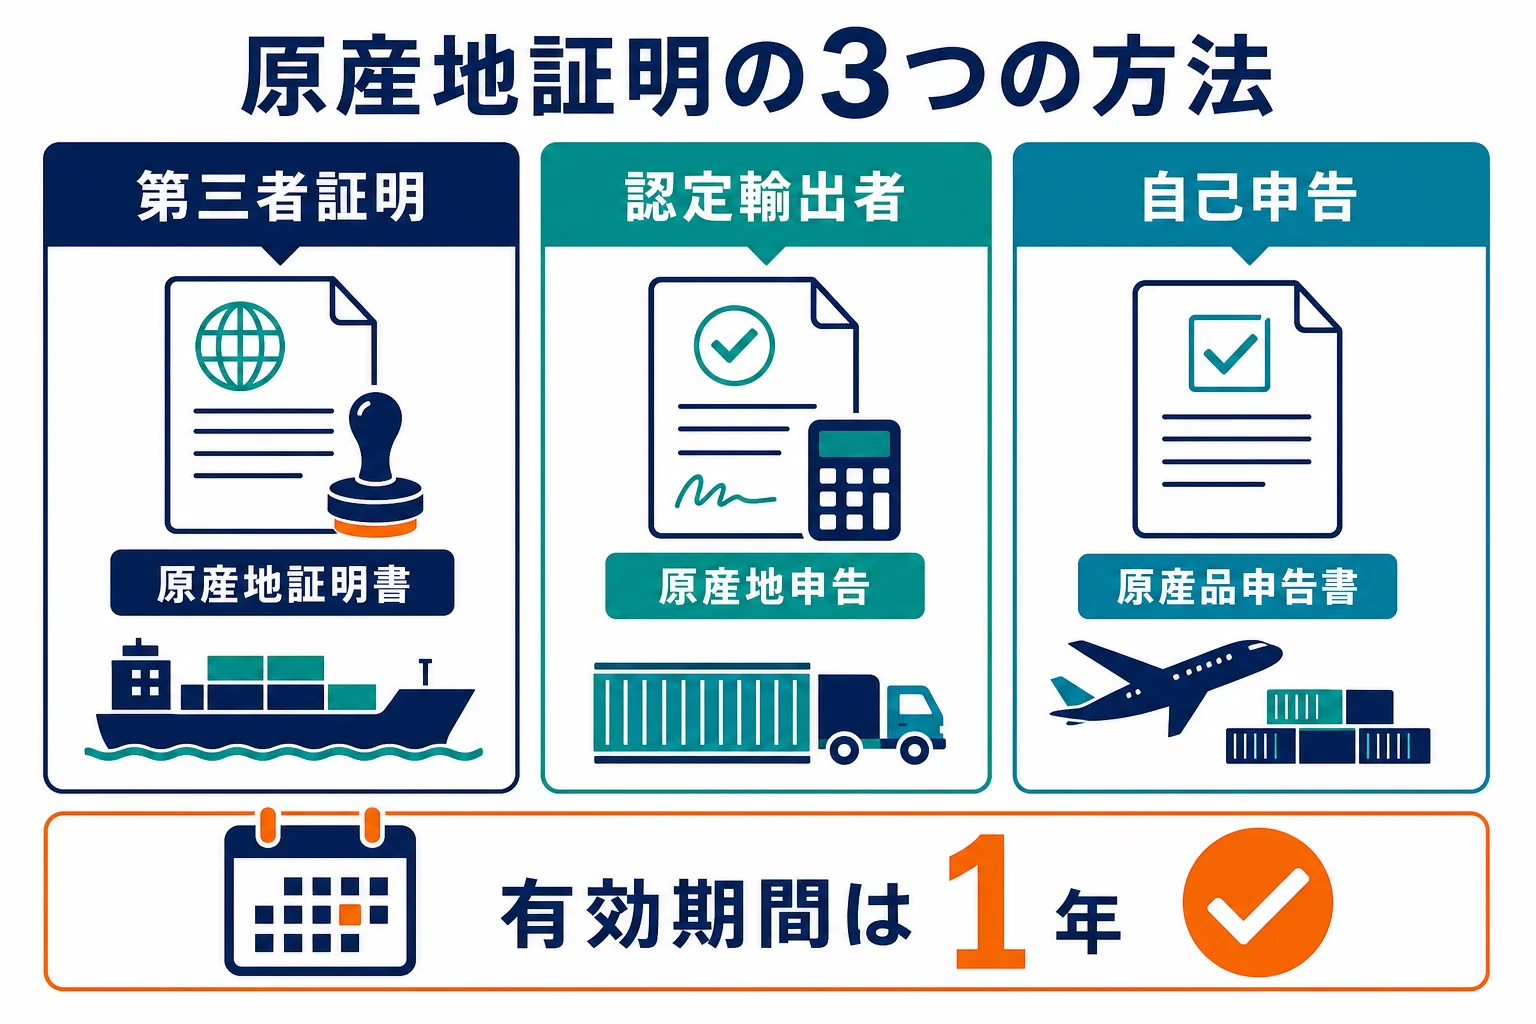
税関の案内では、EPA税率を使う時の書類は、次の3つのいずれかとされています。
- 輸出国が発給した原産地証明書
- 認定輸出者が作成した原産地申告
- 輸入者、輸出者または生産者の作成した原産品申告書
この3つは、それぞれ別の証明制度に対応しています。
| 証明制度 | 書類 | 誰が用意するか | 対象の協定(税関資料・2025年1月時点) |
|---|---|---|---|
| 第三者証明制度 | 原産地証明書 | 輸出締約国の権限ある発給機関に、輸出者または生産者が発給を依頼 | CPTPP、日EU、日英、日米貿易協定を除く全てのEPA |
| 認定輸出者制度 | 原産地申告 | 認定を受けた輸出者 | 日メキシコ、日スイス、日ペルー、RCEP |
| 自己申告制度 | 原産品申告書 | 輸入者、または輸出者や生産者 | 日豪、CPTPP、日EU、日英、日米貿易協定など |
出典は税関の資料「各証明制度のメリットと留意点」です。
自己申告は誰が作るかで対象が違う
自己申告制度は、輸入者が作る場合と、輸出者や生産者が作る場合で、使える協定が分かれています。
| 作る人 | 対象の協定(税関資料より) |
|---|---|
| 輸入者 | 日豪、CPTPP、日EU、日英、日米貿易協定 |
| 輸出者または生産者 | 日豪、CPTPP、日EU、日英、RCEP(豪州、NZ、韓国間のみ) |
同じ「自己申告」でも、協定によって作れる人が違うんです。
自己申告で必要になる書類
自己申告の場合は、原産品申告書だけでなく、原産品であることを明らかにする書類も必要になります(カスタムスアンサー1527)。
- 原産品申告書を用意する
- 協定上の原産品であることを明らかにする書類(原産品申告明細書と関係書類)を用意する
- 文書による事前教示を受けている場合などは、2が要らないことがある
2が要らない場合として、税関は、文書による事前教示を取得している場合や、完全生産品でインボイスなどから確認できる場合などを挙げています。
日豪、CPTPP、日EU、日英、RCEPで輸出者が自己申告し、輸入者が書類を入手できない場合は、NACCSで入力する扱いもあります。
3つの方法を実務の目線で比べる
どの方法が使えるかは協定で決まりますが、選べる場合は、誰が情報を持っているかで考えると分かりやすいです。
| 方法 | 実務で意識したいこと |
|---|---|
| 第三者証明(原産地証明書) | 輸出者が輸出国の発給機関に依頼するので、出荷前の段取りが要る |
| 認定輸出者(原産地申告) | 認定を受けた輸出者が作るので、相手が認定を受けているかを確かめる |
| 輸入者の自己申告 | 原産品であることを示す資料を、輸入者側で用意する必要がある |
| 輸出者や生産者の自己申告 | 情報を持つ側が作れる一方、輸入者は書類の入手方法を確かめておく |
『自分で作れるなら楽そう』と思うかもしれません。
ただ、輸入者の自己申告は、原産品であることを示す資料を自分で用意する必要があるので、取引先の協力が得られるかが大事なんです。
事前教示で確かめておく方法も
原産品かどうかの判断に不安がある時は、税関の文書による事前教示を受けておく方法もあります。
税関の案内では、文書による事前教示を取得している場合は、原産品であることを明らかにする書類が要らない場合として挙げられています。
書類を出す時のルール
書類がそろったら、いつ、どの状態で出すかのルールも押さえておきましょう。
原則は輸入申告の時に出す
原産地証明書などは、原則として輸入申告の際に税関に出します。
ただし、災害などやむを得ない理由がある場合や、輸入の許可の前に引き取る承認(BP)を受けた場合は、後から出す扱いがあります。
BPの仕組みはBP通関とは?で説明しています。
書類が間に合わないと分かった時点で、早めに通関業者へ伝えておくのが大切です。
黙って待っていると、ふだんの税率で申告するかどうかの判断が遅れてしまいます。
有効期間は1年
原産地証明書等の有効期間は、発給または作成の日から1年です。
古い証明書を使い回そうとして、期間が過ぎていたということがないように気をつけましょう。
同じ品目を何度も輸入する場合は、書類ごとに発給日や作成日を一覧にしておくと、期限切れに気づきやすくなります。
第三国を経由する時
貨物が第三国を経由して届く場合は、EPA締約国からの通し船荷証券(B/L)などが必要になります。
経由地で積み替える予定がある時は、出荷の前に書類の段取りを決めておくと安心です。
『途中で別の国を通るなんて聞いていなかった』ということもあるので、輸送ルートはフォワーダーにも確かめておきましょう。
少額の貨物は証明書が要らない
課税価格の総額が20万円以下の貨物については、原産地証明書等の提出は必要ありません(カスタムスアンサー1524)。
| 場面 | 書類の扱い(カスタムスアンサー1524より) |
|---|---|
| ふだん | 原則として輸入申告の際に提出 |
| 災害などやむを得ない理由 | 後から出す扱いがある |
| BPの承認を受けた場合 | 後から出す扱いがある |
| 課税価格の総額が20万円以下 | 原産地証明書等の提出は不要 |
| 第三国を経由 | 通し船荷証券などが必要 |
ほかの書類との関係は通関に必要な書類でまとめています。
EPA通関の流れ|取引先とのやり取りから申告まで
ここまでの話を、実際の流れに並べてみます。
- 取引先と、使う協定と証明の方法を決める
- 輸出者や生産者に、原産地規則に合うかを確かめてもらう
- 証明の方法に合わせて、原産地証明書や原産品申告書を用意する
- 輸入申告の時に、EPA税率で申告して書類を出す
- 書類と、原産品であることを示す資料を保管しておく
例えばこんなやり取りが、発注の段階でできていると安心です。
「今回の品目、EPAの税率を使いたいので、原産品申告書の用意をお願いできますか?」
「協定のルールに合うか、材料の調達先をこちらで確かめてから返事しますね」
取引条件との関係も見ておくと、誰が書類を用意するかが決めやすくなります。
取引条件ごとの分担はインコタームズと輸入通関で説明しています。
社内での役割分担の例
EPAの手続は、購買、物流、経理など、いくつもの部署にまたがりがちです。
| 担当 | 主な役割の例 |
|---|---|
| 購買の担当 | 取引先に原産地規則の確認と書類の用意を頼む |
| 物流や貿易の担当 | 通関業者に書類を渡し、申告の段取りを組む |
| 経理の担当 | EPA税率で下がった関税の効果を把握する |
『誰が取引先に頼むのか決まっていなかった』というのは、よくあるつまずきです。
最初の1件で役割を決めておくと、2件目からはずっと楽になりますよ。
- 原産地規則の確認に時間をかけられる
- 書類の不足を出荷前に直せる
- 申告の時に慌てない
- 書類がそろわず、ふだんの税率で申告することになる
- 取引先とのやり取りに時間がかかる
- 通関が遅れて引取りも遅れる
よくある相談|EPAの通関で迷うこと
EPAの通関は、貿易の実務をしている方からも、通関士試験の勉強をしている方からも質問が多いテーマです。
よくある3つを取り上げます。
相談1:ヨーロッパから届いた貨物にEPAを使いたい
『ヨーロッパから貨物が届いて、日EUのEPAを使いたい。何が要るの?』という相談です。
税関の資料では、日EUは第三者証明制度の対象から外れていて、自己申告制度の対象になっています。
輸入者による自己申告か、輸出者や生産者による自己申告かで、用意する書類が変わります。
どちらで進めるかを取引先と決めてから、原産品申告書と関係する書類をそろえていきましょう。
例えばこんなふうに聞いてみると話が早く進みます。
「今回の貨物、日EUの協定で申告したいです。原産品申告書は御社で作っていただけますか?」
輸出者側で作れない場合は、輸入者による自己申告に切り替えられるかも含めて、通関業者と相談してみてください。
相談2:原産地証明書と原産品申告書の違いは?
『原産地証明書、原産地申告、原産品申告書の違いが分からない』という質問もあります。
原産地証明書は、輸出国の発給機関が発給する書類です。
原産地申告は認定輸出者が作るもの、原産品申告書は輸入者や輸出者、生産者が作るものです。
試験勉強の方は、関税法等の科目では条約等(経済連携協定等)は出題範囲外とされている点も、受験案内で一度確かめておくと安心です。
実務では、どの書類が使えるかは協定で決まるので、まず協定の名前から証明制度を引ける状態にしておくと迷いません。
この記事の証明制度の表を、手元のメモに写しておくのもおすすめです。
相談3:少額の貨物でもEPAの書類は要る?
『少額の貨物にEPAを使う時も、証明書を出さないといけないの?』という相談です。
課税価格の総額が20万円以下の貨物については、原産地証明書等の提出は必要ありません。
ただし、原産品であることが前提なのは変わらないので、協定のルールに合うかは確かめておきましょう。
金額の判定の単位に迷う時は、申告を頼んでいる通関業者に一度聞いておくと安心です。
細かな扱いは通関業者や税関に確かめてみてください。
通関の仕事に興味がある方へ
EPAの手続は、取引先とのやり取りから税関への申告まで、たくさんの人の間をつなぐ仕事でもあります。
EPAのように、協定のルールと書類を突き合わせて税率を決める仕事に、面白さを感じた方もいるかもしれません。
通関の知識を仕事にしたい人には、国家資格の通関士という道もあります。
どんな資格かは通関士とは?仕事内容と国家資格としての役割で紹介しています。
通関ドットコム
通関士を目指すなら、講座を比べてみませんか
実務の申告書問題や計算問題の解説、法改正への対応など、独学では用意しにくい部分だけでも講座を使うと準備が進めやすくなります。学び方の比べ方と、資料請求で講座を選ぶ時のチェックポイントをまとめました。
講座の選び方通関士の講座の選び方を見る当サイト内の解説ページに移動します。講座の内容・料金・受講期間は各講座の公式案内でご確認ください。
よくある質問
EPAの税率を通関で使うには何が必要ですか?
輸入する貨物が、使おうとするEPAの規定に基づく原産品であることが必要です。そのうえで、原産地証明書、原産地申告、原産品申告書のいずれかを、原則として輸入申告の際に出します。
原産地証明書の有効期間はどのくらいですか?
原産地証明書等の有効期間は、発給または作成の日から1年です。
課税価格が小さい貨物でも証明書は要りますか?
課税価格の総額が20万円以下の貨物については、原産地証明書等の提出は必要ありません。
原産地証明書を後から出すことはできますか?
災害などやむを得ない理由がある場合や、輸入許可前引取りの承認を受けた場合は、後から出す扱いがあります。
第三国を経由した貨物でもEPAは使えますか?
第三国を経由する場合は、EPA締約国からの通し船荷証券などが必要です。経由の予定がある時は、出荷前に書類の段取りを決めておきましょう。
まとめ
- EPA税率を使うには、貨物が協定の原産品である必要がある
- 相手国と協定、品目の税率、原産地規則、証明の方法の4段階で確かめる
- 証明の方法は第三者証明、認定輸出者、自己申告の3つで、協定ごとに違う
- 原産地証明書等の有効期間は1年、課税価格の総額20万円以下は提出不要
- 第三国経由は通し船荷証券などが必要
コメント